Mục lục
Trong bối cảnh thị trường biến động, nhu cầu tích lũy tài chính đang trở thành ưu tiên hàng đầu của mỗi cá nhân. Trong đó, gửi tiết kiệm ngân hàng vẫn là kênh đầu tư truyền thống giúp sinh lời an toàn cho khoản tiền nhàn rỗi. Yếu tố được người gửi tiền quan tâm hàng đầu chính là mức lãi suất giữa các ngân hàng. Dưới đây, chúng tôi sẽ giúp bạn hiểu rõ bản chất lãi suất tiết kiệm và cập nhật ngân hàng có lãi suất tiền gửi cao nhất hiện nay.
Lãi suất tiết kiệm là gì?
Lãi suất tiết kiệm là tỷ lệ phần trăm (%) mà ngân hàng trả cho khách hàng khi gửi tiền tiết kiệm trong một khoảng thời gian nhất định. Lãi suất thường được niêm yết theo năm (%/năm) và là cơ sở để tính số tiền lãi mà người gửi nhận được.
Các loại lãi suất tiết kiệm phổ biến?
Hiện nay, các ngân hàng triển khai đa dạng các hình thức trả lãi nhằm đáp ứng linh hoạt nhu cầu tài chính của khách hàng. Dưới đây là các loại lãi suất tiết kiệm phổ biến nhất mà bạn cần biết trước khi gửi tiền:
-
Lãi suất không kỳ hạn: Áp dụng cho khoản tiền gửi không có thời hạn cố định, cho phép người gửi rút tiền linh hoạt nhưng thường có mức lãi suất thấp.
-
Lãi suất có kỳ hạn: Áp dụng cho các khoản tiết kiệm có thời hạn xác định như 1 tháng, 3 tháng, 6 tháng, 12 tháng hoặc dài hơn. Mức lãi suất thường cao hơn gửi không kỳ hạn.
-
Lãi suất bậc thang: Mức lãi suất được phân chia theo các ngưỡng số tiền gửi. Khoản tiền gửi lớn có thể được hưởng lãi suất cao hơn tùy theo chính sách của từng ngân hàng.
-
Tiết kiệm trả lãi định kỳ: Tiền lãi được chi trả theo chu kỳ như hằng tháng hoặc hằng quý, phù hợp với người muốn có nguồn thu nhập thường xuyên.
-
Tiết kiệm trả lãi cuối kỳ: Người gửi nhận toàn bộ tiền lãi khi khoản tiết kiệm đến hạn theo thỏa thuận với ngân hàng.
-
Tái tục tiết kiệm: Khi đến hạn, khoản tiền gửi có thể được tự động gia hạn theo lựa chọn của khách hàng và điều kiện sản phẩm. Lãi suất của kỳ tái tục được áp dụng theo quy định của ngân hàng tại thời điểm gia hạn.
Những yếu tố có thể ảnh hưởng đến lãi suất tiết kiệm
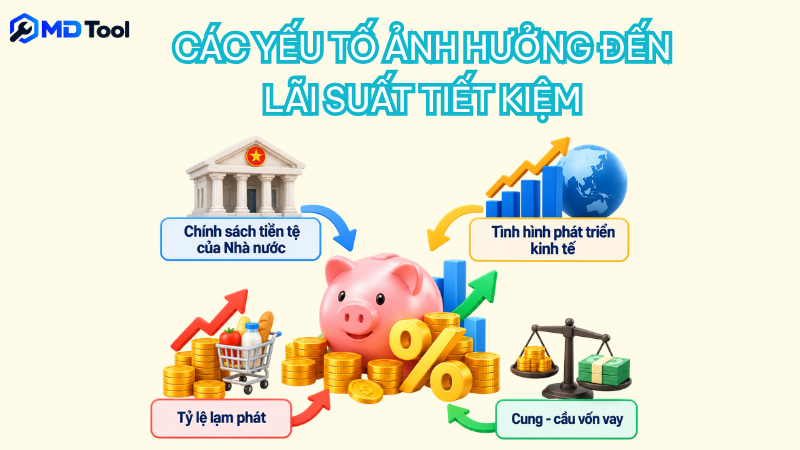
Lãi suất tiết kiệm tại các ngân hàng không cố định mà liên tục biến động theo từng thời kỳ. Dưới đây là những yếu tố chính ảnh hưởng đến lãi suất tiết kiệm.
Chính sách tiền tệ của Ngân hàng Nhà nước: Ngân hàng Nhà nước sử dụng các công cụ như lãi suất điều hành, tỷ lệ dự trữ bắt buộc và nghiệp vụ thị trường mở để điều tiết tiền tệ. Những thay đổi này có thể ảnh hưởng đến chi phí vốn và mặt bằng lãi suất huy động của các ngân hàng thương mại.
Tình hình phát triển kinh tế: Khi nền kinh tế tăng trưởng, nhu cầu vay vốn để đầu tư và mở rộng sản xuất, kinh doanh có thể gia tăng. Các ngân hàng có thể điều chỉnh lãi suất tiết kiệm để thu hút nguồn vốn đáp ứng nhu cầu tín dụng. Tuy nhiên, xu hướng lãi suất còn phụ thuộc vào nhiều điều kiện kinh tế khác.
Tỷ lệ lạm phát: Lạm phát làm giảm sức mua của đồng tiền và ảnh hưởng đến lợi suất thực tế của khoản tiết kiệm. Khi lạm phát tăng, người gửi tiền có thể kỳ vọng mức lãi suất cao hơn để bù đắp sự mất giá của tiền, nhưng lãi suất huy động không nhất thiết tăng tương ứng.
Cung – cầu vốn: Khi nhu cầu vay vốn và huy động tiền gửi tăng, các ngân hàng có thể đưa ra mức lãi suất cạnh tranh hơn để thu hút khách hàng. Ngược lại, khi nguồn vốn dồi dào và nhu cầu tín dụng thấp, áp lực tăng lãi suất thường giảm.
Kỳ hạn và hình thức gửi tiết kiệm: Lãi suất còn phụ thuộc vào thời gian gửi, số tiền gửi và hình thức giao dịch. Chẳng hạn, gửi tiết kiệm online có thể được hưởng lãi suất cao hơn tại quầy ở một số ngân hàng, trong khi các kỳ hạn khác nhau cũng có mức lãi suất riêng.
Cập nhật lãi suất gửi tiết kiệm ngân hàng mới nhất
Để giúp bạn dễ dàng so sánh và đưa ra quyết định tối ưu nhất, dưới đây là bảng tổng hợp lãi suất gửi tiết kiệm được cập nhật tại thời điểm tháng 10/2026 của 10+ ngân hàng phổ biến hiện nay.
Lưu ý: Các mức lãi suất trên được tổng hợp từ dữ liệu tham khảo tháng 9/2026 và chưa được cập nhật theo biểu lãi suất mới nhất của các ngân hàng trong tháng 10/2026. Lãi suất thực tế có thể thay đổi tùy theo từng ngân hàng, kỳ hạn và hình thức gửi tiết kiệm.
Bảng lãi suất gửi tiết kiệm tại quầy
Dưới đây là bảng lãi suất gửi tiết kiệm mới nhất dành cho khách hàng giao dịch trực tiếp tại hệ thống chi nhánh/phòng giao dịch.
| Ngân hàng | Không kỳ hạn | 1 tháng | 3 tháng | 6 tháng | 12 tháng | 18 tháng | 24 tháng | 36 tháng |
|---|---|---|---|---|---|---|---|---|
| Vietcombank | 0,10 | 2,10 | 2,40 | 3,50 | 5,90 | — | 6,00 | 5,30 |
| BIDV | 0,10 | 2,10 | 2,40 | 3,50 | 5,90 | 5,90 | 6,00 | 6,00 |
| VietinBank | 0,10 | 2,10 | 2,40 | 3,50 | 5,90 | 5,90 | 6,00 | 6,00 |
| Agribank | 0,20 | 2,60 | 2,90 | 4,00 | 5,90 | 5,90 | 6,00 | — |
| MB | 0,10 | 3,70 | 4,10 | 4,70 | 6,50 | 6,50 | 7,50 | 7,50 |
| VPBank | — | 4,75 | 4,75 | 6,00 | 6,00 | 6,00 | 6,00 | 6,00 |
| Techcombank | — | 3,95 | 4,25 | 6,45 | 6,65 | 6,65 | 6,65 | 6,65 |
| Sacombank | — | 4,75 | 4,75 | 6,60 | 6,60 | 6,60 | 7,00 | 7,00 |
| LPBank | — | 4,40 | 4,40 | 6,40 | 6,60 | 6,50 | 6,60 | 6,60 |
| SHB | — | 3,90 | 4,20 | 5,20 | 5,60 | 5,70 | 5,80 | 5,80 |
| PVcomBank | — | 4,75 | 4,75 | 5,00 | 5,30 | 5,80 | 5,80 | 5,80 |
| Saigonbank | 0,10 | 4,75 | 4,75 | 6,40 | 6,70 | 6,50 | 6,00 | 6,10 |
| Bac A Bank | — | 4,75 | 4,75 | 7,05 | 7,10 | 6,95 | 6,95 | 6,95 |
| OCB | 0,00 | 4,75 | 4,75 | 6,40 | 6,70 | 6,60 | 6,80 | 7,00 |
| PGBank | — | 4,75 | 4,75 | 6,60 | 6,70 | 6,80 | 6,80 | 6,80 |
Bảng lãi suất gửi tiết kiệm online
Dưới đây là bảng lãi suất gửi tiết kiệm dành cho khách hàng gửi tiết kiệm trực tuyến qua ứng dụng ngân hàng số và Internet Banking.
| Ngân hàng | Không kỳ hạn | 1 tháng | 3 tháng | 6 tháng | 12 tháng | 18 tháng | 24 tháng | 36 tháng |
|---|---|---|---|---|---|---|---|---|
| Vietcombank | — | 2,10 | 2,40 | 3,50 | 5,90 | 5,90 | — | — |
| BIDV | — | 4,80 | 4,80 | 7,20 | 7,40 | 6,60 | 6,80 | 6,80 |
| VietinBank | — | 4,80 | 4,80 | 6,60 | 6,80 | 5,90 | 6,00 | 6,00 |
| Agribank | — | 4,75 | 4,75 | 6,60 | 6,80 | 6,80 | 6,50 | 6,50 |
| MB | — | 4,50 | 4,65 | 5,70 | 6,30 | 6,30 | 7,00 | 7,00 |
| VPBank | — | 4,75 | 4,75 | 6,75 | 6,75 | 7,10 | 6,90 | 6,90 |
| Techcombank | — | 4,50 | 4,75 | 6,70 | 6,90 | 6,00 | 6,90 | 6,90 |
| Sacombank | — | 4,80 | 4,75 | 6,80 | 7,00 | — | — | — |
| LPBank | — | 4,40 | 4,65 | 7,00 | 7,20 | 7,15 | 7,20 | 6,10 |
| SHB | — | 4,75 | 4,75 | 7,70 | 7,80 | 6,60 | 6,70 | 6,70 |
| PVcomBank | — | 4,75 | 4,75 | 5,30 | 5,60 | 6,30 | 6,30 | 6,30 |
| Saigonbank | — | 4,75 | 4,75 | 6,90 | 7,20 | 7,00 | 6,50 | 6,60 |
| Bac A Bank | — | 4,75 | 4,75 | 7,05 | 7,10 | 7,10 | 7,10 | 7,10 |
| OCB | 0,00 | 4,75 | 4,75 | 6,50 | 6,80 | 6,70 | 6,90 | 7,10 |
| PGBank | — | 4,75 | 4,75 | 6,90 | 7,00 | 6,80 | 6,80 | 6,80 |
Ngân hàng nào có lãi suất tiết kiệm cao nhất?
Ngân hàng nào có lãi suất tiết kiệm cao nhất là câu hỏi được nhiều người quan tâm khi muốn tối ưu lợi nhuận từ khoản tiền nhàn rỗi. Tuy nhiên, mức lãi suất còn phụ thuộc vào kỳ hạn, hình thức gửi tại quầy hoặc online, số tiền gửi và các điều kiện ưu đãi của từng ngân hàng.
1. Ngân hàng có lãi suất tiết kiệm tại quầy cao nhất
Theo bảng lãi suất tham khảo, một số ngân hàng có mức lãi suất kỳ hạn 12 tháng nổi bật gồm:
-
Bac A Bank: 7,10%/năm.
-
Saigonbank, OCB và PGBank: 6,70%/năm.
-
Techcombank: 6,65%/năm.
-
LPBank: 6,60%/năm.
Trong nhóm ngân hàng được khảo sát, Bac A Bank có mức lãi suất tại quầy kỳ hạn 12 tháng cao nhất theo dữ liệu tổng hợp.
2. Ngân hàng có lãi suất tiết kiệm online cao nhất
Với cùng kỳ hạn 12 tháng, một số mức lãi suất online đáng chú ý trong bảng tham khảo gồm:
-
SHB: 7,80%/năm.
-
BIDV: 7,40%/năm.
-
LPBank và Saigonbank: 7,20%/năm.
-
Bac A Bank: 7,10%/năm.
-
Sacombank và PGBank: 7,00%/năm.
Theo số liệu tổng hợp, SHB đứng đầu nhóm khảo sát về lãi suất gửi tiết kiệm online kỳ hạn 12 tháng. Tuy nhiên, các mức lãi suất này cần được đối chiếu với biểu niêm yết chính thức trước khi sử dụng để quyết định gửi tiền.
3. Lãi suất tiết kiệm đặc biệt có điều kiện
PVcomBank từng được ghi nhận với mức lãi suất lên tới 9,0%/năm cho kỳ hạn 12–13 tháng, nhưng đi kèm yêu cầu về số dư tiền gửi rất lớn và các điều kiện cụ thể.
Cách tính lãi suất gửi tiết kiệm ngân hàng
Dưới đây là công thức tính lãi suất tiết kiệm ngân hàng đơn giản và chuẩn xác nhất bạn có thể tự áp dụng kèm ví dụ cụ thể.
Công thức tính tiền lãi tiết kiệm
Tiền lãi = Số tiền gửi × Lãi suất năm × Số ngày gửi / 365
Tính lãi theo tháng: Tiền lãi = Số tiền gửi × Lãi suất năm × Số tháng gửi / 12
Ví dụ cách tính lãi suất gửi tiết
(Số tiền gốc giả định: 100.000.000 VNĐ - Nhận lãi cuối kỳ):
Ví dụ 1: Bạn gửi 100 triệu đồng với lãi suất giả định 6%/năm trong 6 tháng.
Tiền lãi = 100.000.000 × 6% × 6 / 12 = 3.000.000 đồng.
Như vậy, sau 6 tháng, tổng tiền gốc và lãi ước tính là 103 triệu đồng nếu nhận lãi cuối kỳ.
Ví dụ 2: Gửi 100 triệu đồng với lãi suất 5%/năm trong 30 ngày.
Tiền lãi = 100.000.000 × 5% × 30 / 365 ≈ 410.959 đồng.
Số tiền lãi thực tế có thể khác tùy theo số ngày gửi, ngày bắt đầu tính lãi và điều kiện sản phẩm tiết kiệm.
*Mẹo tính lãi nhanh với MD Tool: Bạn có thể nhập số tiền - kỳ hạn - lãi suất - hình thức gửi tại mục công cụ tính lãi tiết kiệm để xem ngay tiền lãi bình quân mỗi tháng và tổng tiền lãi dự kiến.
Hiểu rõ lãi suất tiết kiệm là gì, cách tính tiền lãi và những yếu tố ảnh hưởng sẽ giúp bạn chủ động hơn khi lựa chọn ngân hàng và kỳ hạn gửi phù hợp. Để ước tính số tiền lãi có thể nhận được, hãy sử dụng công cụ tính lãi suất gửi tiết kiệm miễn phí tại MD Tool.