Tính Lãi Suất Gửi Tiết Kiệm Ngân Hàng Online - MD Tool
Tính lãi suất gửi tiết kiệm ngân hàng online theo kỳ hạn, lãi kép, gửi góp chính xác 100%. Tra cứu tiền lãi theo các mức tiền gửi phổ biến tại MD Tool!
Mục lục
Lãi suất luôn là yếu tố hàng đầu mà nhiều người quan tâm khi sử dụng dịch vụ gửi tiền tiết kiệm tại các ngân hàng. Biết cách tính lãi suất tiết kiệm sẽ giúp bạn dễ dàng dự tính khoản lợi nhuận nhận được, từ đó lựa chọn kỳ hạn và ngân hàng tối ưu nhất. Công cụ tính lãi gửi tiết kiệm online tại MD Tool là giải pháp giúp bạn tính toán nhanh chóng, chính xác trong thời gian ngắn. Hãy cùng trải nghiệm công cụ và tham khảo hướng dẫn chi tiết ngay dưới đây!
Các hình thức gửi tiết kiệm online phổ biến
Hiện nay các ngân hàng đều triển khai nhiều gói gửi tiết kiệm trực tuyến linh hoạt giúp khách hàng có thể lựa chọn sản phẩm tích lũy phù hợp để tối đa hóa tiền lãi. Dưới đây là các hình thức gửi tiết kiệm online phổ biến nhất hiện nay mà bạn có thể cân nhắc:
- Tiết kiệm online có kỳ hạn: Khách hàng chọn một mốc thời gian cố định (từ 1 tuần đến 60 tháng) với mức lãi suất không đổi và cao hơn gửi không kỳ hạn.
- Tiết kiệm online không kỳ hạn: Không giới hạn thời gian rút tiền, phù hợp với khoản tiền cần dùng linh hoạt nhưng lãi suất thường rất thấp.
- Tiết kiệm tích lũy/định kỳ: Cho phép người dùng gửi thêm tiền vào tài khoản tiết kiệm bất cứ lúc nào hoặc tự động trích tiền từ tài khoản thanh toán theo ngày/tháng để gia tăng số dư.
Công thức tính lãi suất tiết kiệm ngân hàng online
Dưới đây MD Tool sẽ chia sẻ công thức tính tiền lãi tiết kiệm đảm bảo đơn giản và chính xác, giúp bạn tối ưu nguồn tiền hiệu quả.
Cách tính tiền lãi gửi tiết kiệm không kỳ hạn
Với gửi tiết kiệm không kỳ hạn, người gửi tiền có thể rút tiền bất cứ lúc nào, ở đâu theo nhu cầu của mình mà không cần chờ hết kỳ hạn.
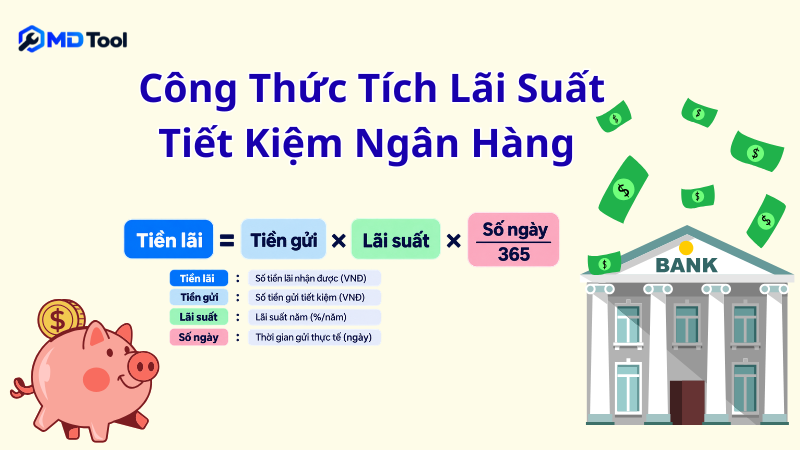
Công thức tính lãi tiết kiệm không kỳ hạn như sau:
Tiền lãi = Số tiền gửi x Lãi suất (%/năm) x Số ngày thực gửi/365
Cách tính tiền lãi gửi tiết kiệm có kỳ hạn
Khi gửi tiết kiệm có kỳ hạn thì sau khi hết kỳ hạn gửi bạn mới có thể rút được khoản tiền gửi đó. Lãi suất tiền gửi có kỳ hạn thường cao hơn không kỳ hạn và ít bị ảnh hưởng bởi các biến động của thị trường.
Công thức tính lãi tiết kiệm có kỳ hạn như sau:
Tiền lãi = Số tiền gửi x Lãi suất (%năm) x Số ngày gửi/365
Tiền lãi = Số tiền gửi x Lãi suất (%năm)/12 x Số tháng gửi
Công thức lãi suất kép gửi tiết kiệm ngân hàng
Lãi suất kép trong gửi tiết kiệm ngân hàng mang đến số tiền lãi cao hơn so với mức lãi suất đơn thông thường. Thời gian gửi tiết kiệm lãi suất kép trong thời gian càng dài thì khoản lợi nhuận nhận được càng lớn.
Cách tính lãi suất kép tiết kiệm như sau: FV = PV(1+i)^n
Trong đó:
- A: số tiền tích lũy cuối cùng
- P: số tiền gốc ban đầu
- r: lãi suất hàng năm
- n: số kỳ lãi suất được tính trong một năm
- t: số năm đầu tư hoặc tiết kiệm
Tính năng nổi bật công cụ tính lãi suất ngân hàng online
MD Tool cung cấp bộ công cụ online miễn phí giúp bạn tra cứu phạt nguội, tính lãi vay, lãi suất tiết kiệm, tính lương, thuế, chuyển đổi văn bản và nhiều tiện ích tính toán hữu ích khác. Nhanh chóng, chính xác, dễ sử dụng và hoàn toàn miễn phí.
Khám phá các tính năng nổi bật tại MD Tool – hỗ trợ tính tiền lãi chính xác 100% cho mọi hình thức gửi tiết kiệm có kỳ hạn, gửi góp và lãi kép:
- Tùy chọn đa dạng phương thức tính: Hỗ trợ đầy đủ các hình thức trả lãi phổ biến như lãi nhận cuối kỳ, lãi định kỳ (hàng tháng/quý), gửi tiết kiệm tích lũy hàng tháng
- Tính toán chuẩn xác 100% theo quy định: Áp dụng chuẩn công thức tính lãi theo số ngày thực tế (365 ngày/năm) của Ngân hàng Nhà nước
- Miễn phí: Hoàn toàn miễn phí, không giới hạn số lần sử dụng.
- Tối ưu trải nghiệm: Tốc độ xử lý kết quả tức thì, giao diện chuẩn hóa trên cả điện thoại di động lẫn máy tính.
Hướng dẫn sử dụng tool tính lãi suất ngân hàng tại MD Tool
Dưới đây là hướng dẫn chi tiết các bước sử dụng Công cụ tính lãi suất tiết kiệm ngân hàng tại MD Tool dễ dàng thực hiện trên mọi thiết bị.
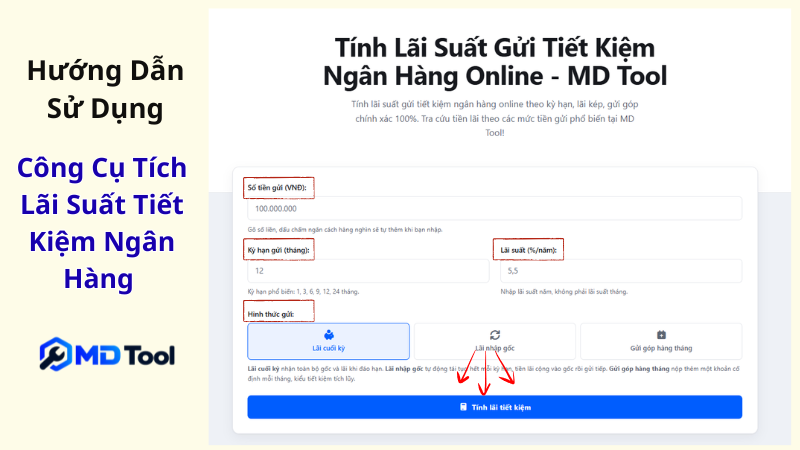
Bước 1: Truy cập Tool tra cứu số tiền lãi gửi tiết kiệm
Truy cập web: mdtool.net tại trang chủ chọn công cụ "Tính toán". Sau đó nhấp vào "Tính lãi suất gửi tiết kiệm".
Số tiền gửi (VNĐ): Nhập tổng số tiền vốn ban đầu bạn dự định gửi
Kỳ hạn gửi (tháng/ngày): Chọn hoặc nhập khoảng thời gian gửi tiết kiệm mong muốn
Lãi suất (%/năm): Nhập mức lãi suất niêm yết của ngân hàng mà bạn lựa chọn tại thời điểm gửi
Hình thức gửi & Phương thức nhận lãi: Tùy chọn chế độ tính toán phù hợp với hợp đồng gửi:
- Lãi nhận cuối kỳ: Phương thức gửi tiết kiệm truyền thống phổ biến nhất.
- Lãi nhận hàng tháng / hàng quý: Phù hợp với người muốn có nguồn thu nhập thụ động định kỳ.
- Gửi góp hàng tháng (Tiết kiệm tích lũy): Dành cho người tích lũy vốn dần theo từng tháng.
Bước 2: Nhận kết quả
Nhấp vào nút "Tính lãi tiết kiệm" Màn hình sẽ hiển thị ngay lập tức các chỉ số tài chính quan trọng:
Mục 1- Chi tiết tài khoản bao gồm: số tiền gửi, kỳ hạn gửi lãi suất, hình thức gửi, tổng tiền lãi nhận được sau khi hết kỳ hạn gửi, tiền lãi bình quân mỗi tháng, tổng tiền nhận được sau khi đáo hạn.
Mục 2 - Bảng chi tiết từng kỳ bảng liệt kê các mức lãi suất mà ngân hàng áp dụng tương ứng với từng mốc thời gian gửi tiền
👉 Truy cập: https://mdtool.net/tinh-lai-suat-gui-tiet-kiem
Bảng lãi suất tiết kiệm ngân hàng và dự tính tiền lãi
Để giúp bạn dễ dàng so sánh và đưa ra quyết định tối ưu hóa dòng tiền cá nhân nhằm tăng hiệu quả sinh lời, MD Tool tổng hợp bảng dự tính tiền lãi và khung lãi suất tiết kiệm chi tiết tại các ngân hàng mới nhất dưới đây.
Bảng dự tính lãi suất theo các mức tiền gửi phổ biến
Tiền lãi tỷ lệ thuận với số tiền gửi (gấp đôi số tiền gửi sẽ nhận gấp đôi tiền lãi ở cùng kỳ hạn và lãi suất). Bảng dưới đây tính theo hình thức lãi cuối kỳ, áp dụng hai mức lãi suất phổ biến trên thị trường hiện nay:
|
Số tiền gửi |
6 tháng (4,5%/năm) |
12 tháng (5,5%/năm) |
Bình quân mỗi tháng |
|
50 triệu |
1.125.000 đ |
2.750.000 đ |
229.167 đ |
|
100 triệu |
2.250.000 đ |
5.500.000 đ |
458.333 đ |
|
200 triệu |
4.500.000 đ |
11.000.000 đ |
916.667 đ |
|
500 triệu |
11.250.000 đ |
27.500.000 đ |
2.291.667 đ |
|
1 tỷ |
22.500.000 đ |
55.000.000 đ |
4.583.333 đ |
Bảng dự tính lãi suất theo hình thức tiết kiệm tích lũy ( góp hàng tháng)
Hình thức này bạn sẽ mở sổ bằng một số tiền ban đầu sau đó tiếp tục thêm một khoản cố định vào mỗi tháng. Mỗi đợt nộp chỉ được tính lãi kể từ ngày gửi cho đến khi đáo hạn, tổng tiền lãi thu về sẽ thấp hơn so với gửi một lần ngay từ đầu.
Ví dụ cụ thể: Bạn gửi ban đầu 10 triệu đồng, sau đó góp thêm 3 triệu đồng/tháng trong 12 tháng với lãi suất 5%/năm. Tổng số tiền gốc bỏ ra là 46 triệu đồng, tiền lãi thu về đạt khoảng 1.501.671 đồng.
Bảng dự tính lãi suất gửi dài hạn và quay vòng kỳ ngắn hạn
Dưới đây là bảng so sánh hiệu quả sinh lời giữa việc gửi dài hạn ngay từ đầu và việc chia nhỏ quay vòng kỳ hạn ngắn:
|
Cách gửi |
Lãi suất |
Tổng lãi |
Nhận khi đáo hạn |
|
Một sổ 24 tháng, lãi cuối kỳ |
5,5 %/năm |
11.000.000 đ |
111.000.000 đ |
|
Kỳ hạn 12 tháng, quay 2 vòng |
5 %/năm |
10.250.000 đ |
110.250.000 đ |
|
Kỳ hạn 6 tháng, quay 4 vòng |
4,5 %/năm |
9.308.332 đ |
109.308.332 đ |
Bảng so sánh tiền lãi theo từng kỳ hạn gửi
Lãi suất ngân hàng thường tăng dần theo kỳ hạn gửi do ngân hàng chủ động quản lý nguồn vốn dài hạn tốt hơn. Dưới đây là khoảng lãi suất tham khảo giúp bạn hoạch định kế hoạch tài chính:
|
Kỳ hạn |
Lãi suất tham khảo |
Phù hợp với |
Bình quân mỗi tháng |
|
Không kỳ hạn |
0,1 – 0,5 %/năm |
Tiền có thể cần rút bất cứ lúc nào |
229.167 đ |
|
1 – 3 tháng |
2 – 4 %/năm |
Tiền chờ dùng cho kế hoạch gần |
458.333 đ |
|
6 – 9 tháng |
3,5 – 5 %/năm |
Quỹ dự phòng chia thành nhiều sổ |
916.667 đ |
|
12 tháng |
4,5 – 6 %/năm |
Khoản tiền nhàn rỗi thật sự |
2.291.667 đ |
|
18 – 36 tháng |
5 – 6,5 %/năm |
Tích lũy dài hạn, mua nhà, hưu trí |
4.583.333 đ |
📌 Lưu ý về quy định & Chênh lệch lãi suất:
-
Dưới 6 tháng: Ngân hàng Nhà nước áp trần lãi suất nên mức niêm yết giữa các ngân hàng tương đương nhau.
-
Từ 6 tháng trở lên: Lãi suất do từng ngân hàng tự ấn định. Mức chênh lệch giữa nơi cao nhất và thấp nhất có thể lên tới 1,5%/năm — tương đương khoản tiền lãi chênh lệch tới 7,5 triệu đồng đối với khoản tiền gửi 500 triệu đồng trong 12 tháng.
Kinh nghiệm gửi tiết kiệm ngân hàng online sinh lời hiệu quả
Khi gửi tiết kiệm, ngoài mức lãi suất đã được cố định theo chính sách của ngân hàng, khách hàng có thể áp dụng một số bí quyết sau để tăng hiệu quả sinh lời.
1. Chia khoản tiền tiết kiệm vào các giải pháp tiền gửi khác nhau
Chia nhỏ và phân bổ nguồn tiền tiết kiệm vào các giải pháp tiền gửi khác nhau (như chia nhiều kỳ hạn, kết hợp gửi góp và lãi kép) mang lại nhiều lợi ích.
2. Ưu tiên gửi tiết kiệm online
Các khoản tiết kiệm online thường có lãi suất cao hơn gửi tại quầy khoảng 0.1 - 0.3%/năm... Do đó, bạn nên gửi tiết kiệm online để sinh lời cao hơn, thuận tiện theo dõi và quản lý khoản tiền gửi mọi lúc mọi nơi.
3. Chọn kỳ hạn phù hợp
Cân nhắc đến kỳ hạn của sản phẩm tiết kiệm để phù hợp với các kế hoạch tài chính của mình, tránh trường hợp phải tất toán trước hạn và bị giảm lãi suất
4. Tận dụng tối đa ưu đãi
Ngân hàng sẽ thường xuyên có các ưu đãi khuyến khích người dùng gửi tiết kiệm tiền. Bạn nên tận dụng các chương trình này để tăng thêm lợi nhuận cho khoản tiết kiệm của bản thân.
Để tiết kiệm thời gian, bạn có thể sử dụng công cụ MD Tool giúp tính toán chính xác tiền lãi gửi tiết kiệm chỉ trong vài giây. Mong rằng bài viết này đã mang đến những thông tin hữu ích, giúp bạn dễ dàng chọn lựa kỳ hạn và hình thức gửi tiết kiệm phù hợp nhất!
Câu hỏi thường gặp
Có, gửi dài hạn giúp nhận lãi suất gửi ngân hàng cao hơn đáng kể.
Có, gửi online thường được cộng thêm 0.2–0.3% lãi suất tiền gửi ngân hàng.
Lãi suất các ngân hàng nhỏ hoặc gửi online thường cao hơn các ngân hàng lớn.
Không, nhưng lãi suất gửi ngân hàng không kỳ hạn rất thấp, chỉ 0.1%–0.3%/năm.
Không mất hoàn toàn. Tuy nhiên, bạn sẽ không được hưởng mức lãi suất của kỳ hạn đã đăng ký mà toàn bộ số tiền gửi sẽ bị áp dụng mức lãi suất không kỳ hạn (thường rất thấp, chỉ khoảng 0.1 - 0.2%/năm) cho số ngày thực gửi.
Nhận cuối kỳ: Dành cho khoản tiền nhàn rỗi không cần dùng tới, giúp bạn hưởng mức lãi suất cao nhất.
Nhận hàng tháng: Phù hợp nếu bạn cần dòng tiền đều đặn để chi tiêu hoặc tái đầu tư, bù lại mức lãi suất sẽ thấp hơn một chút so với cuối kỳ.
Chính xác tuyệt đối theo công thức tính lãi chuẩn của Ngân hàng Nhà nước.
Lãi từ tiền gửi tiết kiệm của cá nhân tại tổ chức tín dụng thuộc diện thu nhập được miễn thuế thu nhập cá nhân, nên số tiền lãi công cụ tính ra cũng chính là số bạn thực nhận, không bị trừ thêm khoản nào. Quy định này chỉ áp dụng cho cá nhân; tiền gửi đứng tên doanh nghiệp thì phần lãi vẫn tính vào thu nhập chịu thuế thu nhập doanh nghiệp.