Tính Thuế Thu Nhập Cá Nhân
Nhập mức lương để biết ngay thuế TNCN, tiền bảo hiểm và lương thực nhận theo biểu thuế 5 bậc, giảm trừ gia cảnh mới nhất 2026. Đổi Gross sang Net hai chiều, miễn phí, không cần đăng nhập.
Mục lục
Công cụ tính thuế thu nhập cá nhân của MD Tool giúp tính nhanh thuế TNCN phải nộp, các khoản bảo hiểm bắt buộc và lương thực nhận từ quy đổi Gross sang Net và ngược lại. Công cụ hỗ trợ tính hai chiều, cho phép tùy chỉnh số người phụ thuộc, khoản miễn thuế, mức lương đóng bảo hiểm và vùng lương tối thiểu.
Bạn có thể sử dụng công cụ tính thuế TNCN online ngay trên trình duyệt, miễn phí và không cần đăng nhập.
Công cụ tính thuế TNCN MD Tool có gì?
Công cụ tính thuế của MD Tool là web tool trực tuyến giúp tính thuế thu nhập cá nhân (TNCN), các khoản bảo hiểm bắt buộc và lương thực nhận từ mức lương Gross/Net.
Bạn sẽ không cần tự tính từng khoản bằng công thức hoặc Excel, mà chỉ cần nhập các thông tin liên quan đến tiền lương. MD Tool sẽ lần lượt xác định bảo hiểm, giảm trừ, thu nhập tính thuế, thuế TNCN và số tiền thực nhận.
Các chức năng chính gồm:
- Tính thuế thu nhập cá nhân phải nộp theo tháng.
- Tính lương sau thuế và lương thực nhận.
- Tính lương Net từ lương Gross và ngược lại.
- Tính các khoản BHXH, BHYT, BHTN người lao động phải đóng.
- Tính giảm trừ gia cảnh theo số người phụ thuộc.
- Cho phép nhập riêng các khoản miễn thuế.
- Chọn mức lương dùng để đóng bảo hiểm.
- Chọn Vùng I, II, III hoặc IV để xác định giới hạn liên quan đến BHTN.
- Hiển thị chi tiết thu nhập chịu thuế, thu nhập tính thuế và thuế theo từng bậc lũy tiến.
- Tính tổng chi phí doanh nghiệp gồm lương Gross và phần bảo hiểm do doanh nghiệp đóng.
Công cụ phù hợp cho người lao động muốn kiểm tra lương thực nhận, HR/kế toán cần tính nhanh tiền lương và doanh nghiệp muốn ước tính chi phí nhân sự cần tính nhanh và chi tiết số thuế TNCN cần nộp và lương Gross/Net online
Hướng dẫn sử dụng công cụ tính thuế thu nhập cá nhân MD Tool
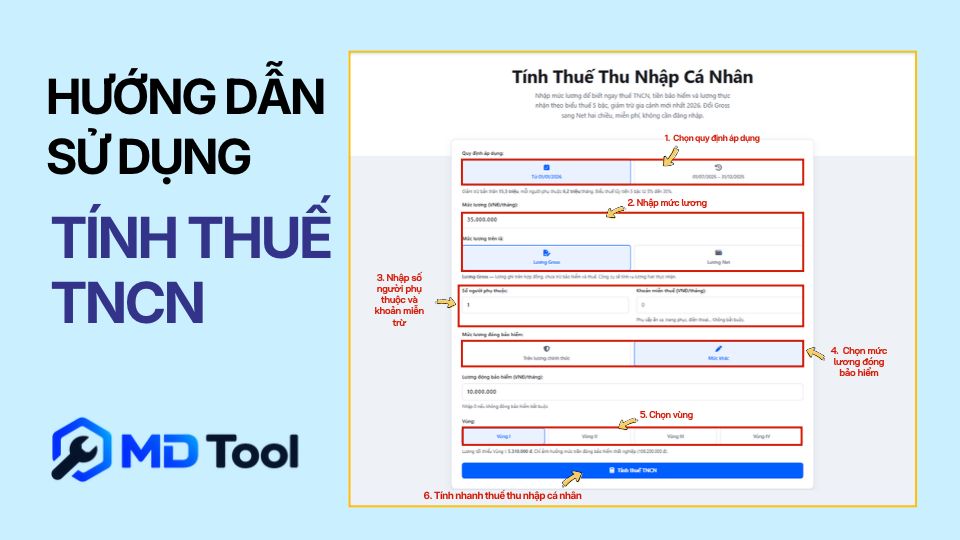
Bước 1: Chọn quy định áp dụng
Tại mục Quy định áp dụng, MD Tool cho phép lựa chọn giữa:
- Từ 01/01/2026: áp dụng bộ quy định hiển thị trên công cụ cho năm 2026.
- 01/07/2025 – 31/12/2025: dùng khi tính thuế cho giai đoạn nửa cuối năm 2025.
Nếu đang tính lương theo chính sách của năm 2026, chọn Từ 01/01/2026.
Bước 2: Nhập mức lương
Tại ô Mức lương (VNĐ/tháng), nhập số tiền lương muốn tính. Ví dụ: 30.000.000 đồng/tháng
Tại mục Mức lương trên là, chọn một trong hai:
- Chọn Lương Gross khi muốn nhập số tiền là mức lương trước khi trừ bảo hiểm và thuế. Ví dụ hợp đồng ghi lương Gross 30 triệu đồng thì nhập 30.000.000 và chọn Lương Gross.
- Chọn Lương Net nếu số tiền bạn biết là khoản thực nhận sau khi đã tính các khoản khấu trừ. Khi đó, công cụ sẽ tính ngược để xác định mức Gross tương ứng, đồng thời tính thuế và bảo hiểm.
Lưu ý: Không chọn Net nếu số tiền bạn nhập thực tế là lương Gross, vì kết quả sẽ bị lệch.
Bước 3: Nhập số người phụ thuộc và khoản miễn trừ
Tại ô Số người phụ thuộc, nhập số người được đăng ký giảm trừ gia cảnh.
Theo quy định năm 2026, mỗi người phụ thuộc được giảm trừ 6,2 triệu đồng/tháng. Số người phụ thuộc càng nhiều thì khoản giảm trừ càng lớn, từ đó có thể làm giảm thu nhập tính thuế.
Tiếp theo tại ô Khoản miễn thuế (VNĐ/tháng), nhập tổng các khoản thu nhập thực tế thuộc diện không tính vào thu nhập chịu thuế theo trường hợp của bạn. Nếu không có, nhập 0.
Lưu ý: Không nên mặc định mọi khoản phụ cấp đều là thu nhập miễn thuế. Những khoản ăn ca, điện thoại, trang phục, công tác phí hoặc khoản trợ cấp có được miễn thuế hay không còn phụ thuộc vào loại khoản chi và điều kiện áp dụng.
Bước 4: Chọn mức lương đóng bảo hiểm
Tiếp theo, chọn cách xác định mức lương đóng bảo hiểm. MD Tool có hai lựa chọn:
- Trên lương chính thức: dùng khi mức lương làm căn cứ đóng bảo hiểm tương ứng với mức lương chính thức mà bạn đang nhập.
- Mức khác: dùng khi mức lương đóng bảo hiểm thấp hơn hoặc khác mức lương đang tính. Khi chọn Mức khác, công cụ sẽ hiển thị thêm ô Lương đóng bảo hiểm (VNĐ/tháng) để bạn nhập con số cụ thể.
Ví dụ: Lương Gross: 30 triệu đồng; lương đóng bảo hiểm: 15 triệu đồng. Khi đó bảo hiểm của người lao động được tính trên 30-15= 15 triệu, không phải toàn bộ 30 triệu.
Bước 5: Chọn vùng
Tại mục Vùng, chọn khu vực tương ứng với nơi áp dụng mức lương tối thiểu:
- Vùng I
- Vùng II
- Vùng III
- Vùng IV
Mức lương tối thiểu vùng là mức được sử dụng từ 01/01/2026 theo quy định tại Nghị định 293/2025/NĐ-CP.
Nếu chưa chắc mình thuộc vùng nào, bạn nên xác định địa bàn nơi doanh nghiệp/đơn vị sử dụng lao động áp dụng trước khi tiến hành tính toán.
Việc chọn vùng cũng được dùng để xác định giới hạn tiền lương làm căn cứ đóng BHTN trong trường hợp có áp dụng trần theo lương tối thiểu vùng.
Bước 6: Nhấn “Tính thuế TNCN”
Sau khi hoàn thành các trường thông tin, nhấn nút Tính thuế TNCN.
MD Tool sẽ tự động xử lý và hiển thị kết quả chi tiết.
Kết quả tính thuế TNCN gồm những gì?
Sau khi nhập đầy đủ thông tin vào công cụ, MD Tool sẽ tự động tính toán các khoản bảo hiểm bắt buộc, thu nhập tính thuế, thuế TNCN và lương thực nhận. Kết quả được chia thành nhiều phần để bạn dễ kiểm tra từng khoản.
- Lương Gross và Net: hiển thị mức lương trước và sau khi khấu trừ, hỗ trợ tính toán hai chiều Gross và Net.
- Bảo hiểm bắt buộc: tính riêng BHXH, BHYT, BHTN theo mức lương làm căn cứ đóng và khu vực đã chọn.
- Thu nhập tính thuế: xác định từ thu nhập chịu thuế sau khi trừ các khoản bảo hiểm, giảm trừ bản thân, người phụ thuộc và khoản được miễn thuế nếu có.
- Thuế TNCN: áp dụng biểu thuế lũy tiến từng phần, đồng thời tách riêng số tiền ở từng bậc để dễ kiểm tra.
- Chi phí doanh nghiệp: trong trường hợp có hỗ trợ tính chi phí nhân sự, công cụ thể hiện thêm các khoản bảo hiểm doanh nghiệp đóng và tổng chi phí tương ứng với mức Gross.
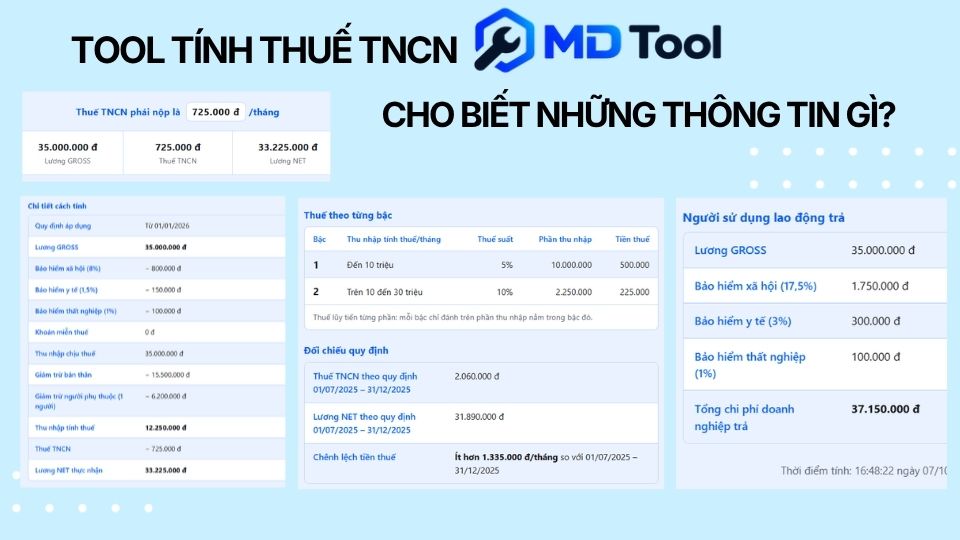
Ví dụ: Với lương Gross 30.000.000 đồng/tháng, ở vùng 1, mức lương đóng bảo hiểm 15.000.000 đồng, không có người phụ thuộc và không có khoản miễn thuế, kết quả như sau:
Lương Gross: 30.000.000 đ
Bảo hiểm người lao động đóng: 1.575.000 đ
Giảm trừ bản thân: 15.500.000 đ
Thu nhập tính thuế: 12.925.000 đ
Thuế TNCN: 792.500 đ
Lương Net thực nhận: 27.632.500 đ
Bảo hiểm doanh nghiệp đóng: 3.225.000 đ
Tổng chi phí doanh nghiệp phải trả: 33.225.000 đ
Lưu ý khi tự tính thuế TNCN
- Xác định đúng phương pháp tính: Không phải mọi khoản thu nhập đều áp dụng biểu thuế lũy tiến; thu nhập ngắn hạn, vãng lai hoặc của cá nhân không cư trú có cách tính riêng.
- Phân biệt Gross, Net và lương đóng bảo hiểm: Cần xác định đúng mức lương đóng bảo hiểm và các khoản được miễn, giảm trước khi tính thuế.
- Kiểm tra khoản miễn thuế, giảm trừ: Chỉ tính các khoản đủ điều kiện miễn thuế hoặc giảm trừ theo quy định.
- Có nhiều nguồn thu nhập: Cần tổng hợp thu nhập, số thuế đã khấu trừ và các khoản giảm trừ khi quyết toán.
- Thuế hằng tháng chỉ là tạm khấu trừ: Cuối năm có thể phát sinh hoàn, bù trừ hoặc nộp thêm thuế.
- Tính theo từng bậc thuế: Với biểu lũy tiến, mỗi phần thu nhập chịu thuế suất tương ứng, không áp dụng một mức thuế cho toàn bộ thu nhập.
Công thức tính thuế thu nhập cá nhân từ tiền lương, tiền công
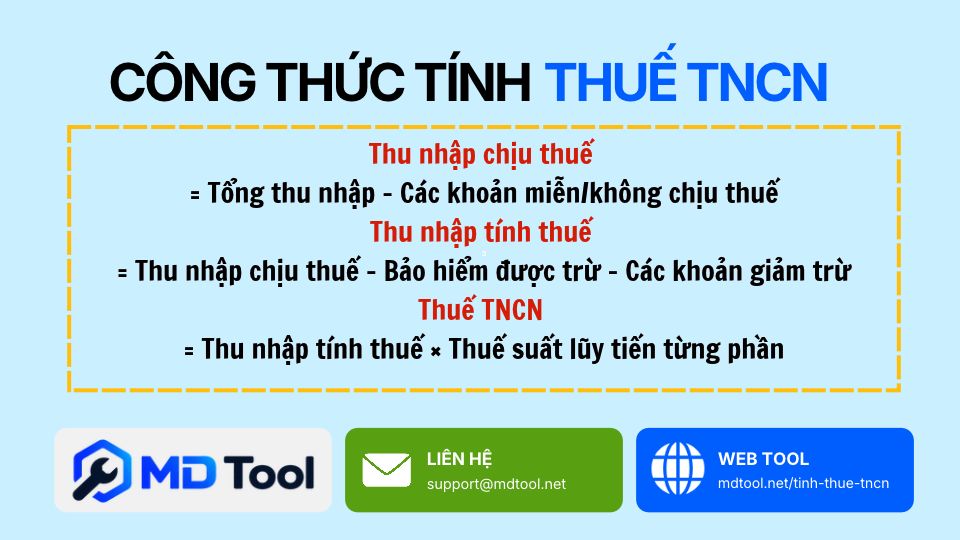
Để tính thuế TNCN từ tiền lương, tiền công, trước tiên cần xác định thu nhập chịu thuế, sau đó trừ các khoản bảo hiểm và giảm trừ hợp lệ để có thu nhập tính thuế. Tổng thu nhập tính thuế được áp dụng theo biểu thuế lũy tiến từng phần.
Cụ thể công thức tính sẽ là:
Thu nhập chịu thuế = Tổng thu nhập - Các khoản miễn/không chịu thuế
Thu nhập tính thuế = Thu nhập chịu thuế - Bảo hiểm được trừ - Các khoản giảm trừ
Thuế TNCN = Thu nhập tính thuế × Thuế suất lũy tiến từng phần
Một số khoản được trừ phổ biến gồm giảm trừ bản thân 15,5 triệu đồng/tháng, 6,2 triệu đồng/tháng cho mỗi người phụ thuộc, các khoản bảo hiểm bắt buộc người lao động đóng và một số khoản giảm trừ khác theo quy định.
Với thu nhập từ tiền lương, tiền công của cá nhân cư trú, biểu thuế hiện gồm 5 bậc:
| Bậc | Thu nhập tính thuế/tháng | Thuế suất |
|---|---|---|
| 1 | Đến 10 triệu | 5% |
| 2 | Trên 10–30 triệu | 10% |
| 3 | Trên 30–60 triệu | 20% |
| 4 | Trên 60–100 triệu | 30% |
| 5 | Trên 100 triệu | 35% |
Dựa trên biểu thuế thì công thức tính nhanh của các bậc lương chịu thuế là:
- Đến 10 triệu: 5% × thu nhập tính thuế
- Trên 10 đến 30 triệu: 10% × thu nhập tính thuế - 0,5 triệu
- Trên 30 đến 60 triệu: 20% × thu nhập tính thuế - 3,5 triệu
- Trên 60 đến 100 triệu: 30% × thu nhập tính thuế - 9,5 triệu
- Trên 100 triệu: 35% × thu nhập tính thuế - 14,5 triệu
*** Công thức này chỉ áp dụng sau khi đã xác định đúng thu nhập tính thuế, không áp dụng trực tiếp lên lương Gross.
Tính thuế TNCN theo quy định mới 2026
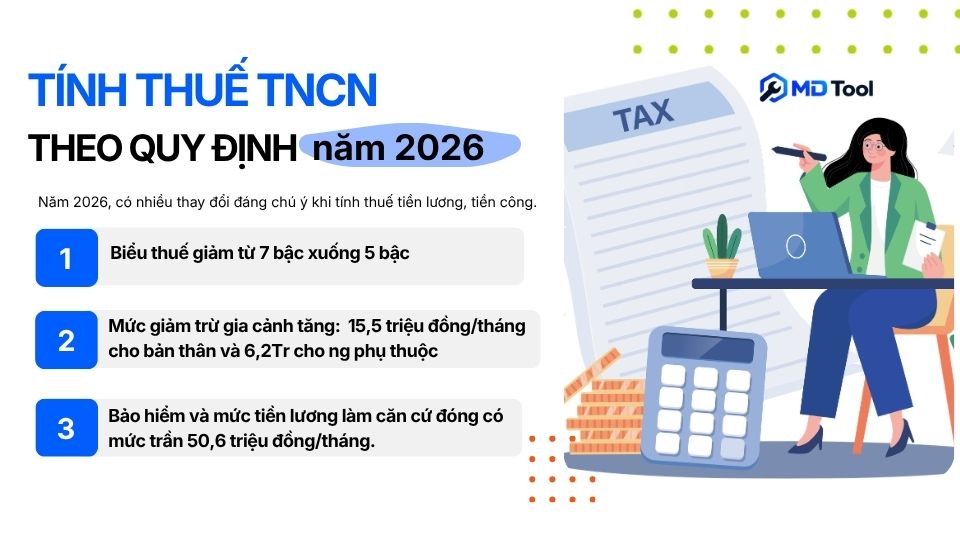
Năm 2026, có nhiều thay đổi đáng chú ý khi tính thuế tiền lương, tiền công:
1. Biểu thuế giảm từ 7 bậc xuống 5 bậc
Một trong những thay đổi lớn là biểu thuế tiền lương, tiền công của cá nhân cư trú chuyển từ 7 bậc sang 5 bậc và mở rộng khoảng cách giữa các ngưỡng. Với các ngưỡng thu nhập tính thuế tháng lần lượt là đến 10 triệu, trên 10 > 30 triệu, trên 30 >60 triệu, trên 60 >100 triệu và trên 100 triệu đồng.
Thuế được tính theo phương pháp lũy tiến từng phần, tức mỗi mức thuế suất chỉ áp dụng cho phần thu nhập tính thuế nằm trong bậc tương ứng, không phải lấy toàn bộ thu nhập nhân với thuế suất của bậc cao nhất.
Đối với người sử dụng công cụ tính thuế, điểm cần lưu ý là không nên áp dụng biểu thuế cũ cho thu nhập của năm 2026. MD Tool đã cập nhật biểu thuế mới để kết quả được tính theo đúng kỳ áp dụng.
2. Mức giảm trừ gia cảnh tăng
Mức giảm trừ gia cảnh cho kỳ tính thuế 2026 cũng được nâng lên:
- Bản thân: 15,5 triệu đồng/tháng, tương đương 186 triệu đồng/năm.
- Mỗi người phụ thuộc: 6,2 triệu đồng/tháng, tương đương 74,4 triệu đồng/năm.
Thay đổi này làm giảm phần thu nhập còn lại để tính thuế, đặc biệt với người có người phụ thuộc. Khi sử dụng MD Tool, bạn chỉ cần nhập số người phụ thuộc để công cụ tự động tính khoản giảm trừ tương ứng.
3. Bảo hiểm và mức tiền lương làm căn cứ đóng
Thuế TNCN không phải khoản duy nhất ảnh hưởng đến lương thực nhận. Mức tiền lương làm căn cứ đóng bảo hiểm cũng quyết định số tiền BHXH, BHYT và BHTN được khấu trừ trước khi xác định thu nhập tính thuế.
Từ 01/07/2026, mức lương cơ sở là 2,53 triệu đồng/tháng; trong bối cảnh Luật BHXH 2024 chưa bãi bỏ mức lương cơ sở, mức tham chiếu được xác định bằng mức lương cơ sở. Trần tiền lương đóng BHXH bắt buộc theo 20 lần mức tham chiếu tương ứng 50,6 triệu đồng/tháng.
Với BHTN, mức trần được xác định theo 20 lần mức lương tối thiểu vùng. Do đó, công cụ yêu cầu bạn cần chọn đúng vùng để tính đúng giới hạn này.
Lưu ý: Luật Thuế TNCN số 109/2025/QH15 có hiệu lực từ 01/07/2026. Tuy nhiên, riêng các quy định liên quan đến thu nhập từ kinh doanh và tiền lương, tiền công của cá nhân cư trú được áp dụng từ kỳ tính thuế năm 2026. Vì vậy, khi tính thuế tiền lương trong năm 2026, cần sử dụng các mức giảm trừ và biểu thuế mới tương ứng.
Lương bao nhiêu thì phải nộp thuế TNCN?
Không thể chỉ dựa vào một con số lương Gross để kết luận có phải nộp thuế hay không mà cần xét đồng thời các yếu tố:
- Mức lương và các khoản thu nhập chịu thuế.
- Bảo hiểm được trừ.
- Số người phụ thuộc.
- Mức giảm trừ bản thân.
- Các khoản giảm trừ hợp lệ khác.
Ví dụ, với người không có người phụ thuộc và đóng bảo hiểm 10,5% trên mức lương làm căn cứ, mức Gross dưới một ngưỡng nhất định có thể chưa phát sinh thuế; nhưng khi mức lương, bảo hiểm hoặc người phụ thuộc thay đổi thì kết quả cũng thay đổi.
Mức lương đóng bảo hiểm và mức trần cần biết
Mức lương làm căn cứ đóng bảo hiểm ảnh hưởng trực tiếp đến số tiền bảo hiểm bị khấu trừ và từ đó ảnh hưởng đến thu nhập tính thuế.
Từ 01/07/2026, mức tiền lương đóng BHXH và BHYT được tính tối đa trên 50,6 triệu đồng/tháng.
Riêng BHTN có mức trần khác nhau tùy theo mức lương tối thiểu của từng vùng: Vùng I, II, III và IV lần lượt là 106,2; 94,6; 82,8 và 74 triệu đồng/tháng.
Mức lương đóng bảo hiểm có thể thấp hơn tổng thu nhập thực tế. Khi sử dụng MD Tool, nếu mức đóng không bằng lương Gross, bạn có thể chọn mục Mức khác và nhập chính xác mức lương làm căn cứ đóng để công cụ tính đúng các khoản bảo hiểm và lương Net.
Các khoản phụ cấp có phải tính thuế TNCN không?
Một số khoản như tiền ăn giữa ca, điện thoại, trang phục, công tác phí, tiền làm thêm giờ hoặc làm việc ban đêm có thể có phần không tính thuế nếu đáp ứng đúng điều kiện và giới hạn theo quy định. Đây là một trong những nguyên nhân khiến việc tự tính thuế bằng cách lấy lương × thuế suất dễ cho kết quả sai.
Vì vậy, khi sử dụng ô Khoản miễn thuế, không cộng tất cả phụ cấp vào đây một cách máy móc. Đặc biệt lưu tâm với các khoản:
- Tiền làm thêm giờ, làm ban đêm: phần tiền được trả cao hơn so với tiền lương làm việc bình thường có thể thuộc diện miễn thuế nếu đáp ứng điều kiện.
- Tiền ăn, điện thoại, xăng xe, công tác phí: không mặc nhiên được miễn chỉ vì có tên là phụ cấp; cần xét cách chi trả và điều kiện cụ thể.
- Thưởng Tết, lương tháng 13: sẽ xem xét trong thu nhập chịu thuế, không phải cứ nhận một lần là được miễn.
Tính thuế TNCN khi có nhiều nguồn thu nhập
Nếu bạn có 2 nơi làm việc hoặc nhiều nguồn thu nhập, cách khấu trừ thuế tại từng nơi có thể khác nhau tùy loại hợp đồng và khoản thu nhập.
Nguồn thu nhập từ hợp đồng lao động đủ điều kiện có thể được tính giảm trừ và áp dụng biểu thuế lũy tiến; một số khoản chi trả khác có thể thuộc diện khấu trừ theo tỷ lệ trước khi trả.
Không lấy tổng tiền nhận từ hai nơi rồi áp dụng ngay công thức tính thuế lương thông thường mà không xét loại hợp đồng và cách khấu trừ của từng nguồn.
Khi quyết toán, cần tổng hợp các khoản thu nhập, số thuế đã khấu trừ và các khoản giảm trừ để xác định số thuế thực tế phải nộp hoặc được hoàn.
Tính quyết toán và hoàn thuế TNCN cuối năm
Tính thuế hàng tháng và quyết toán thuế TNCN là hai bước khác nhau. Trong năm, thuế có thể được tạm khấu trừ theo từng kỳ trả thu nhập; đến khi quyết toán, tổng thu nhập, các khoản bảo hiểm, giảm trừ và số thuế đã khấu trừ được tổng hợp lại để xác định số thuế thực tế phải nộp cả năm.
Có thể hiểu đơn giản:
Số thuế nộp thừa = Tổng số thuế đã khấu trừ/nộp - Số thuế thực tế phải nộp
Nếu kết quả dương tức là đã nộp nhiều hơn số thuế phải nộp, có thể phát sinh số thuế nộp thừa để xử lý hoàn hoặc bù trừ theo quy định. Còn trường hợp nếu số đã khấu trừ thấp hơn số thuế thực tế phải nộp thì có thể phát sinh nghĩa vụ nộp thêm.
Chú ý: không lấy thuế TNCN của một tháng × 12 để kết luận chắc chắn số thuế quyết toán cả năm, đặc biệt khi thu nhập, thưởng, người phụ thuộc hoặc thời gian làm việc trong năm có thể có sự thay đổi.
Thử việc, hợp đồng ngắn hạn và khoản thu nhập vãng lai tính thế ra sao?
Các khoản tiền công, tiền thù lao hoặc khoản chi trả cho cá nhân không ký hợp đồng lao động hoặc ký hợp đồng thuộc trường hợp khấu trừ riêng có thể áp dụng cơ chế khấu trừ theo tỷ lệ trước khi trả.
Theo quy định mới nhất, một số khoản thu nhập thuộc diện quy định phải khấu trừ 10% trước khi chi trả. Ví dụ, với một số khoản thu nhập từ 5 triệu đồng trở lên của cá nhân đã chấm dứt hợp đồng, tổ chức chi trả có thể phải thực hiện khấu trừ theo quy định tại Điều 50 Nghị định 253/2026/NĐ-CP.
Vì vậy, các câu hỏi như “thử việc có bị trừ 10% không?” hay “hợp đồng dưới 3 tháng tính thuế thế nào?” cần được xem theo đúng loại hợp đồng, mức chi trả và điều kiện cụ thể, không áp dụng một công thức duy nhất cho mọi trường hợp.
Cách tính thuế cho cá nhân không cư trú
Cá nhân không cư trú là người không đáp ứng đủ điều kiện để được xác định là cá nhân cư trú theo quy định của pháp luật thuế.
Đối với thu nhập từ tiền lương, tiền công phát sinh từ công việc tại Việt Nam, thuế TNCN của cá nhân không cư trú được tính theo công thức:
Thuế TNCN = Thu nhập chịu thuế × 20%
Không như với cá nhân cư trú, cá nhân không cư trú không áp dụng biểu thuế lũy tiến 5 bậc và không được giảm trừ gia cảnh.
Trường hợp cá nhân làm việc đồng thời tại Việt Nam và nước ngoài, nếu không xác định riêng được phần thu nhập phát sinh tại Việt Nam thì việc phân bổ thu nhập cần căn cứ vào số ngày làm việc hoặc số ngày có mặt tại Việt Nam theo từng trường hợp.
Khi tính thuế cho người nước ngoài hoặc người làm việc xuyên biên giới, cần xác định trước tình trạng cư trú và phần thu nhập phát sinh tại Việt Nam để áp dụng đúng cách tính.
Những ai nên sử dụng công cụ tính thuế TNCN?
Công cụ phù hợp với người lao động, kế toán, HR, chủ doanh nghiệp và người đang tính toán thu nhập trước khi nhận việc. Mỗi nhóm có thể sử dụng tool cho một nhu cầu khác nhau:
Người lao động có thể dùng công cụ để:
- Biết lương Net thực nhận từ mức Gross.
- Kiểm tra số thuế TNCN bị khấu trừ.
- So sánh hai mức lương Gross và Net.
- Xem ảnh hưởng của người phụ thuộc đến thuế.
- Ước tính thu nhập sau thuế.
HR và kế toán có thể dùng để kiểm tra nhanh một trường hợp tiền lương, bảo hiểm và thuế trước khi đối chiếu với bảng lương.
Chủ doanh nghiệp có thể tham khảo phần Employer Cost để ước tính tổng ngân sách cần chi cho một nhân viên.
Người đang thương lượng lương có thể dùng chức năng Gross/Net hai chiều để biết mức lương thực tế tương ứng so với con số được đề xuất.
Một số lỗi thường gặp khi tính thuế TNCN Online
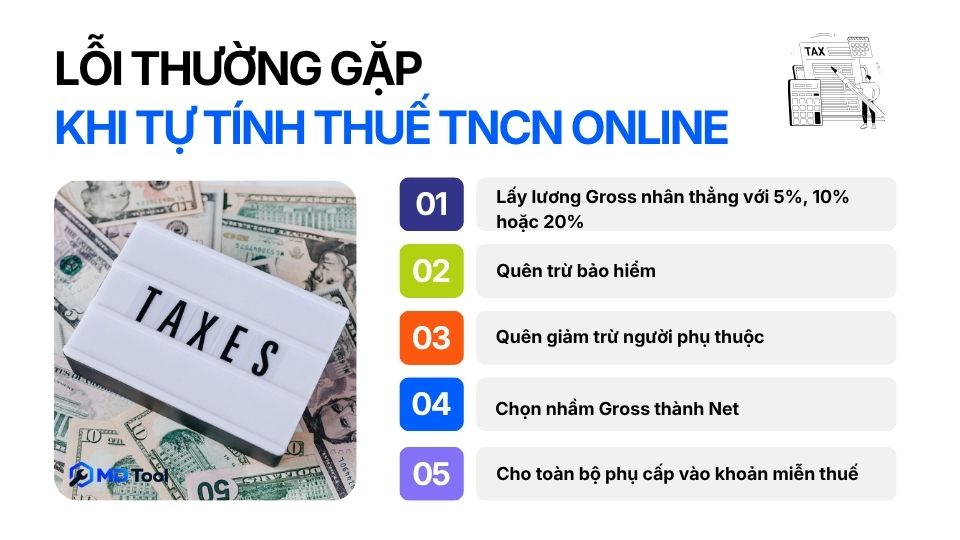
Lấy lương Gross nhân thẳng với 5%, 10% hoặc 20%
Thuế TNCN không tính trực tiếp trên toàn bộ lương Gross. Trước hết phải xác định thu nhập tính thuế và sau đó áp dụng biểu thuế lũy tiến từng phần.
Quên trừ bảo hiểm
Các khoản bảo hiểm bắt buộc đủ điều kiện được trừ ảnh hưởng trực tiếp đến thu nhập tính thuế.
Quên giảm trừ người phụ thuộc
Người có người phụ thuộc đủ điều kiện nhưng không khai báo sẽ làm kết quả tính thuế cao hơn thực tế.
Chọn nhầm Gross thành Net
Đây là lỗi phổ biến khi sử dụng công cụ tính lương. Nếu 30 triệu là lương trước khấu trừ thì chọn Gross; nếu 30 triệu là số thực nhận thì chọn Net.
Cho toàn bộ phụ cấp vào khoản miễn thuế
Không phải mọi khoản phụ cấp đều được miễn thuế. Chỉ nhập phần đáp ứng điều kiện không tính thuế.
Câu hỏi thường gặp
Có. Công cụ tính trực tuyến miễn phí, không cần đăng nhập và hỗ trợ tính thuế TNCN, bảo hiểm, lương Gross/Net.
Từ năm 2026, người không có người phụ thuộc chỉ phát sinh thuế khi thu nhập tính thuế sau khi trừ bảo hiểm và các khoản giảm trừ vượt 15,5 triệu đồng/tháng.
Nếu đóng bảo hiểm 10,5% trên toàn bộ lương, mức Gross tương ứng khoảng 17,3 triệu đồng/tháng. Mỗi người phụ thuộc được giảm thêm 6,2 triệu đồng/tháng, nên mức lương bắt đầu chịu thuế sẽ cao hơn.
Lương Gross là tổng lương trước khi trừ bảo hiểm và thuế TNCN. Lương Net là số tiền thực nhận sau các khoản khấu trừ này.
Ví dụ, với Gross 30 triệu đồng, nếu bảo hiểm là 3,15 triệu đồng và thuế TNCN 635.000 đồng thì Net còn 26,215 triệu đồng.
Có. Chọn Lương Gross, nhập mức lương và các thông tin bảo hiểm, giảm trừ để công cụ tính thuế và lương Net thực nhận.
Có. Chọn Lương Net để tính ngược mức Gross tương ứng.
Thu nhập từ tiền lương, tiền công của cá nhân cư trú áp dụng biểu thuế lũy tiến 5 bậc trong kỳ tính thuế năm 2026. Các mức thuế suất là 5%, 10%, 20%, 30% và 35%.
Từ năm 2026, biểu thuế TNCN đối với tiền lương, tiền công của cá nhân cư trú giảm từ 7 bậc xuống 5 bậc, với thuế suất 5%, 10%, 20%, 30% và 35%. Bậc 1 được mở rộng từ đến 5 triệu lên đến 10 triệu đồng thu nhập tính thuế/tháng, các bậc tiếp theo cũng được điều chỉnh theo hướng mở rộng khoảng thu nhập.
Mức thuế phải nộp có thể thay đổi tùy từng mức thu nhập.
Theo Nghị quyết 110/2025/UBTVQH15, từ kỳ tính thuế năm 2026 mức giảm trừ cho bản thân người nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm) và cho mỗi người phụ thuộc là 6,2 triệu đồng/tháng (74,4 triệu đồng/năm). Mức cũ lần lượt là 11 triệu đồng và 4,4 triệu đồng/tháng.
Không phải toàn bộ tiền làm thêm giờ đều mặc nhiên được miễn. Phần tiền lương trả cao hơn do làm thêm giờ, làm việc ban đêm có quy định riêng về khoản được miễn thuế.
Nếu bảng lương có tiền tăng ca, cần xác định đúng phần thuộc diện miễn trước khi nhập vào công cụ.
Không chắc chắn tính thuế. Các loại tiền phụ cấp này cần căn cứ vào cách doanh nghiệp chi trả và điều kiện áp dụng. Không nên hiểu rằng mọi khoản có tên tiền ăn đều tự động được miễn thuế.
Tương tự với tiền phụ cấp ăn trưa, tên gọi của khoản phụ cấp không quyết định hoàn toàn việc có chịu thuế hay không. Cần xem nội dung chi, quy chế của doanh nghiệp và điều kiện miễn thuế tương ứng.
Các khoản thưởng và lương tháng 13 thường sẽ được tính vào thu nhập chịu thuế theo quy định. Việc nhận tiền một lần không đồng nghĩa với việc khoản đó được miễn thuế.
Nếu có khoản thưởng lớn, nên tính lại tổng thu nhập của kỳ nhận thưởng để ước tính thuế.
Cần xác định loại hợp đồng và cách khấu trừ tại từng nơi. Khi quyết toán, các khoản thu nhập và thuế đã khấu trừ phải được tổng hợp theo quy định.
Một số khoản thu nhập thuộc diện khấu trừ 10% tại nguồn. Trường hợp cụ thể còn phụ thuộc vào loại hợp đồng, mức chi trả và điều kiện áp dụng.
Không cần tính thuế TNCN theo quý với cách tính thuế tiền lương của người lao động mà cần tính theo từng tháng và tổng kết quyết toán theo năm.
Thu nhập từ tiền lương, tiền công của cá nhân không cư trú tại Việt Nam áp dụng thuế suất 20% theo quy định.
Có thể dùng kết quả tính thuế hàng tháng để tham khảo khi đối chiếu với số thuế đã khấu trừ trong năm. Tuy nhiên, số tiền được hoàn thực tế chỉ được xác định khi quyết toán, sau khi tổng hợp đầy đủ thu nhập, bảo hiểm, giảm trừ và số thuế đã nộp và khấu trừ.