Mục lục
Thuế thu nhập cá nhân là một trong những nghĩa vụ tài chính mà người lao động và cá nhân có thu nhập cần tìm hiểu. Tuy nhiên, không phải ai đang có thu nhập cũng phải nộp thuế. Việc xác định nghĩa vụ thuế còn phụ thuộc vào nguồn thu nhập, các khoản giảm trừ và quy định pháp luật áp dụng.
Vậy thuế thu nhập cá nhân là gì, những ai thuộc diện nộp thuế và khoản thu nhập nào có thể phải chịu thuế? Bài viết dưới đây sẽ giúp bạn hiểu những kiến thức cơ bản về thuế TNCN.
Thuế thu nhập cá nhân là gì?
Thuế thu nhập cá nhân (viết tắt là thuế TNCN, tiếng Anh là Personal Income Tax - PIT) là loại thuế trực thu đánh vào một số khoản thu nhập của cá nhân theo quy định pháp luật.
Hiểu đơn giản, khi một người nhận được tiền lương, tiền công hoặc có thu nhập từ các nguồn khác thuộc diện chịu thuế, người đó sẽ phải thực hiện nghĩa vụ nộp thuế thu nhập cá nhân. Số thuế phải nộp được xác định dựa trên thu nhập tính thuế và thuế suất áp dụng. Đối với thu nhập từ tiền lương, tiền công, thu nhập tính thuế được xác định sau khi áp dụng các khoản giảm trừ theo quy định.
Khoản thuế này không chỉ tạo nguồn thu cho ngân sách nhà nước mà còn góp phần thực hiện điều tiết thu nhập trong xã hội, đảm bảo công bằng và thu hẹp khoảng cách giàu nghèo.
Ai phải nộp thuế thu nhập cá nhân?
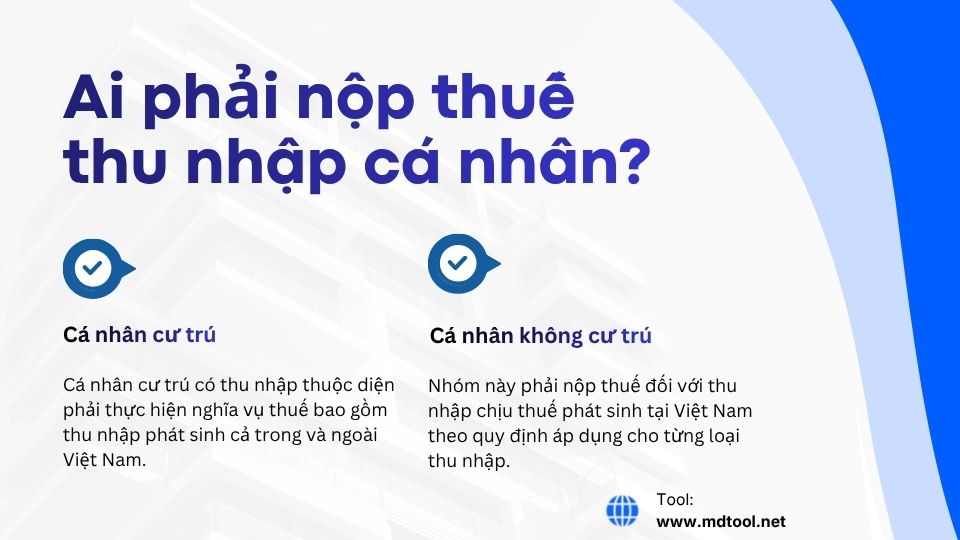
Theo quy định pháp luật, nghĩa vụ thuế thu nhập cá nhân (TNCN) được xác định dựa trên tình trạng cư trú và nguồn thu nhập cá nhân. Trong đó, cá nhân cư trú và cá nhân không cư trú có phạm vi tính thuế khác nhau.
Cá nhân cư trú
Cá nhân cư trú là người đáp ứng điều kiện cư trú theo quy định pháp luật. Một trong những căn cứ xác định là có mặt tại Việt Nam từ 183 ngày trở lên trong năm dương lịch hoặc trong 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam. Trường hợp có nơi ở thường xuyên tại Việt Nam cũng được xem xét theo các điều kiện luật định.
Cá nhân cư trú có thu nhập thuộc diện phải thực hiện nghĩa vụ thuế theo quy định áp dụng. Phạm vi phải nộp thuế sẽ bao gồm thu nhập phát sinh cả trong và ngoài Việt Nam, không phân biệt nơi trả thu nhập.
Đối với người làm công ăn lương, số thuế phải nộp thường được xác định dựa trên thu nhập tính thuế và biểu thuế áp dụng cho kỳ tính thuế tương ứng.
Cá nhân không cư trú
Cá nhân không cư trú là người không đáp ứng các điều kiện để được xác định là cá nhân cư trú theo quy định.
Nhóm này phải nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam theo quy định áp dụng cho từng loại thu nhập. Ví dụ đối với thu nhập từ tiền lương, tiền công, cá nhân không cư trú thường áp dụng thuế suất 20% trên thu nhập chịu thuế, không áp dụng giảm trừ gia cảnh như đối với cá nhân cư trú.
Như vậy, quốc tịch không phải yếu tố duy nhất quyết định nghĩa vụ thuế tại Việt Nam. Tình trạng cư trú và nguồn thu nhập cũng đóng vai trò quan trọng trong việc xác định trách nhiệm nộp thuế.
Do đó, để biết mình có phải nộp thuế thu nhập cá nhân hay không, cần xem xét đồng thời tình trạng cư trú, nguồn thu nhập và các quy định tương ứng của luật thuế.
Những khoản thu nhập nào thuộc diện chịu thuế TNCN?
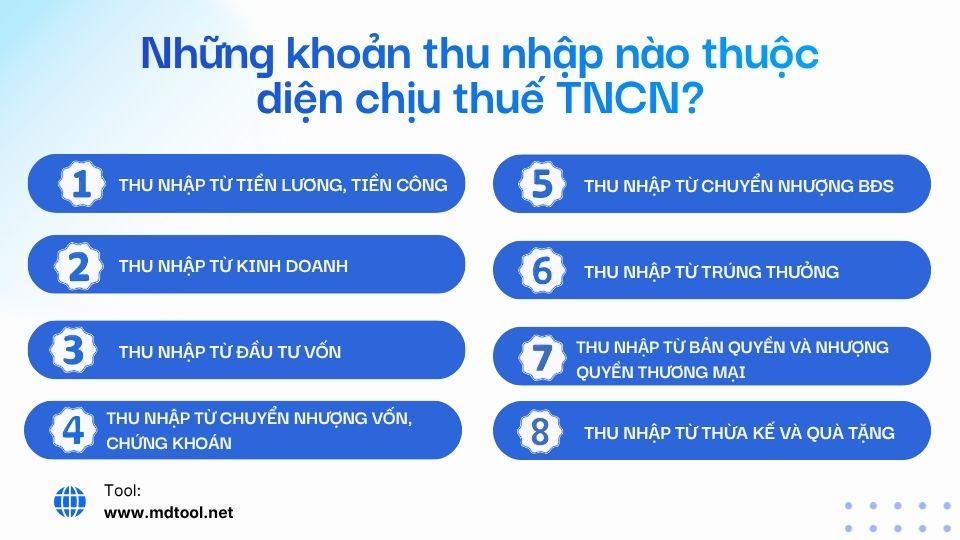
Thuế thu nhập cá nhân không chỉ áp dụng với tiền lương, tiền công. Theo quy định pháp luật về thuế TNCN, các khoản thu nhập thuộc diện chịu thuế được phân thành nhiều nhóm, bao gồm:
- Thu nhập từ tiền lương, tiền công: Bao gồm tiền lương, tiền công, tiền thưởng và các khoản có tính chất tiền lương, tiền công thuộc diện chịu thuế.
- Thu nhập từ kinh doanh: Phát sinh từ hoạt động sản xuất, kinh doanh thuộc trường hợp phải nộp thuế.
- Thu nhập từ đầu tư vốn: Chẳng hạn tiền lãi cho vay hoặc lợi tức từ hoạt động đầu tư vốn thuộc diện chịu thuế.
- Thu nhập từ chuyển nhượng vốn, chứng khoán: Phát sinh khi chuyển nhượng phần vốn góp hoặc chứng khoán theo quy định.
- Thu nhập từ chuyển nhượng bất động sản: Chẳng hạn chuyển nhượng quyền sử dụng đất, nhà ở, trừ các trường hợp được miễn thuế.
- Thu nhập từ trúng thưởng: Một số khoản tiền hoặc tài sản nhận được từ trúng thưởng thuộc diện chịu thuế.
- Thu nhập từ bản quyền và nhượng quyền thương mại: Phát sinh từ việc chuyển giao quyền hoặc nhượng quyền trong những trường hợp luật định.
- Thu nhập từ thừa kế và quà tặng: Một số tài sản nhận thừa kế hoặc quà tặng thuộc diện chịu thuế khi đáp ứng điều kiện theo quy định.
Lưu ý: Không phải mọi khoản thu nhập thuộc các nhóm trên đều phải nộp thuế. Nghĩa vụ thuế phụ thuộc vào từng loại thu nhập, mức thu nhập, điều kiện áp dụng và các trường hợp miễn thuế theo quy định pháp luật. Mỗi nhóm thu nhập có quy định riêng về căn cứ tính thuế và thuế suất, do đó cần xác định đúng loại thu nhập để áp dụng cách tính phù hợp.
Các khoản thu nhập được miễn thuế TNCN
Pháp luật quy định một số khoản thu nhập được miễn thuế thu nhập cá nhân khi đáp ứng đủ điều kiện. Một số trường hợp tiêu biểu có thể kể đến là:
- Thu nhập từ nhận thừa kế, quà tặng là bất động sản giữa những người có quan hệ gia đình thuộc diện được miễn thuế.
- Thu nhập từ hoạt động trực tiếp sản xuất nông nghiệp, lâm nghiệp, làm muối, nuôi trồng và đánh bắt thủy sản đáp ứng điều kiện miễn thuế.
- Thu nhập từ chuyển đổi đất nông nghiệp được Nhà nước giao để sản xuất theo quy định.
- Thu nhập từ lãi tiền gửi tại tổ chức tín dụng, lãi hợp đồng bảo hiểm nhân thọ và lãi trái phiếu Chính phủ.
- Thu nhập từ kiều hối.
- Phần tiền lương làm việc ban đêm, làm thêm giờ được trả cao hơn so với tiền lương làm việc trong giờ bình thường.
- Tiền lương hưu theo quy định.
- Thu nhập từ học bổng theo quy định.
- Thu nhập từ tiền bồi thường bảo hiểm, tai nạn lao động, bồi thường của Nhà nước và các khoản bồi thường khác theo quy định.
- Thu nhập nhận được từ các quỹ từ thiện đáp ứng điều kiện pháp luật.
- Thu nhập nhận được từ nguồn viện trợ nước ngoài vì mục đích từ thiện, nhân đạo đáp ứng điều kiện pháp luật.
Những trường hợp trên chỉ là ví dụ tiêu biểu. Việc xác định một khoản thu nhập có được miễn thuế hay không cần căn cứ vào điều kiện cụ thể và quy định pháp luật hiện hành.
Thuế thu nhập cá nhân được xác định như thế nào?
Số thuế thu nhập cá nhân phải nộp phụ thuộc vào loại thu nhập, tình trạng cư trú và phương pháp tính thuế tương ứng. Ví dụ, đối với nguồn thu nhập phổ biến nhất là từ tiền lương, tiền công của cá nhân cư trú, quá trình xác định thuế thường gồm các bước sau:
- Xác định thu nhập chịu thuế: Tổng hợp các khoản thu nhập thuộc diện chịu thuế sau khi loại trừ những khoản được miễn thuế theo quy định.
- Xác định các khoản giảm trừ: Bao gồm bảo hiểm bắt buộc, giảm trừ gia cảnh và các khoản giảm trừ hợp lệ khác.
- Tính thu nhập tính thuế: Xác định phần thu nhập làm căn cứ tính thuế sau khi áp dụng các khoản giảm trừ tương ứng. Công thức thường là: Thu nhập tính thuế = Thu nhập chịu thuế - Tổng các khoản giảm trừ.
- Áp dụng thuế suất: Xác định thuế suất hoặc biểu thuế phù hợp với loại thu nhập và quy định hiện hành.
- Tính số thuế phải nộp: Tính thuế áp dụng cho trường hợp cụ thể.
Trong đó, giảm trừ gia cảnh là yếu tố quan trọng đối với người có thu nhập từ tiền lương, tiền công. Theo quy định áp dụng cho kỳ tính thuế năm 2026, mức giảm trừ đối với bản thân người nộp thuế là 15,5 triệu đồng/tháng và đối với mỗi người phụ thuộc đủ điều kiện là 6,2 triệu đồng/tháng.
Đối với các nguồn thu nhập khác ngoài tiền lương, tiền công, thuế TNCN được xác định theo căn cứ tính thuế và thuế suất tương ứng với từng loại thu nhập theo quy định pháp luật.
Nếu muốn ước tính số thuế phải nộp, bạn có thể sử dụng công cụ tính thuế thu nhập cá nhân của MDTool. Công cụ hỗ trợ tính thuế nhanh dựa trên thông tin thu nhập và các khoản giảm trừ tương ứng.
Một số khái niệm quan trọng khác về thuế TNCN
Ngoài việc tính toán và xác định số thuế phải nộp, khi tìm hiểu về thuế thu nhập cá nhân, bạn nên biết thêm một số khái niệm sau:
- Giảm trừ gia cảnh: Khoản được trừ khi xác định thu nhập tính thuế đối với các trường hợp áp dụng, bao gồm giảm trừ cho bản thân người nộp thuế và người phụ thuộc đủ điều kiện.
- Người phụ thuộc: Cá nhân được người nộp thuế trực tiếp nuôi dưỡng và đáp ứng điều kiện đăng ký giảm trừ gia cảnh theo quy định.
- Biểu thuế lũy tiến từng phần: Phương pháp tính thuế trong đó mỗi phần thu nhập tính thuế được áp dụng mức thuế suất tương ứng với bậc thuế. Thuế suất cao hơn chỉ áp dụng cho phần thu nhập thuộc bậc tương ứng, không áp dụng cho toàn bộ thu nhập.
- Biểu thuế toàn phần: Phương pháp áp dụng thuế suất tương ứng với từng loại thu nhập theo quy định, chẳng hạn thu nhập từ đầu tư vốn hoặc chuyển nhượng bất động sản.
- Khấu trừ thuế tại nguồn: Việc tổ chức hoặc cá nhân trả thu nhập khấu trừ khoản thuế phải nộp trước khi chi trả cho người nhận theo quy định.
- Quyết toán thuế TNCN: Quá trình xác định lại nghĩa vụ thuế trong kỳ, đối chiếu số thuế thực tế phải nộp với số đã tạm nộp hoặc khấu trừ.
- Hoàn thuế TNCN: Việc hoàn trả khoản thuế nộp thừa khi người nộp thuế đáp ứng các điều kiện theo quy định.
- Mã số thuế cá nhân: Mã số được sử dụng để quản lý nghĩa vụ thuế của cá nhân theo quy định pháp luật.
Các khái niệm trên có mối liên hệ với nhau trong quá trình xác định và thực hiện nghĩa vụ thuế. Việc hiểu đúng từng khái niệm giúp cá nhân chủ động hơn khi kê khai, nộp thuế và thực hiện quyết toán thuế TNCN.
Những điều cần lưu ý khi thực hiện nghĩa vụ thuế TNCN
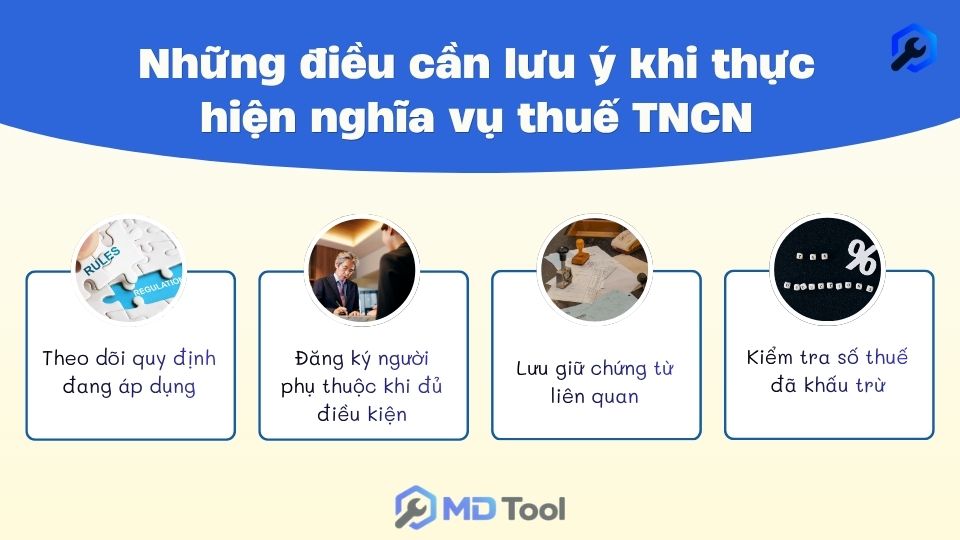
Để xác định đúng nghĩa vụ thuế và bảo đảm quyền lợi của mình, bạn nên lưu ý một số vấn đề sau:
- Theo dõi quy định đang áp dụng: Chính sách thuế có thể thay đổi theo từng thời kỳ. Cần kiểm tra quy định tương ứng với kỳ tính thuế của mình.
- Đăng ký người phụ thuộc khi đủ điều kiện: Việc kê khai và đăng ký đúng quy định giúp xác định các khoản giảm trừ gia cảnh được hưởng.
- Lưu giữ chứng từ liên quan: Bảng lương, chứng từ khấu trừ thuế và hồ sơ giảm trừ có thể cần thiết khi đối chiếu hoặc quyết toán.
- Kiểm tra số thuế đã khấu trừ: Nên đối chiếu thông tin thu nhập và số thuế đã khấu trừ để xác định có cần thực hiện thêm thủ tục hay không.
Nếu chưa rõ trường hợp của mình có phải nộp thuế hoặc tự quyết toán hay không, bạn nên kiểm tra hướng dẫn của cơ quan thuế và tìm hiểu quy định áp dụng cho loại thu nhập tương ứng.
Kết luận
Hiểu rõ về khái niệm thuế TNCN cũng như các quy định cơ bản về thuế thu nhập cá nhân sẽ giúp bạn chủ động hơn trong việc xác định nghĩa vụ thuế và thực hiện quyết toán khi cần thiết. Tùy vào loại thu nhập và hoàn cảnh cụ thể, cách tính thuế có thể khác nhau, vì vậy việc cập nhật quy định hiện hành là rất quan trọng.
Mdtool.net hy vọng với những kiến thức nền tảng này, bạn sẽ thuận tiện hơn trong việc tìm hiểu cách tính thuế, khấu trừ và quyết toán cho từng trường hợp cụ thể.